La Corte Suprema avala las tasas municipales- Un respaldo histórico a la autonomía financiera de los distritos
Cañuelas Noticias - Medio líder de información
Mantente informado con las últimas noticias de Cañuelas y la región
Ver Más NoticiasEl máximo tribunal ratifica la potestad constitucional de los intendentes para cobrar tributos por servicios efectivamente prestados, consolidando el federalismo y la autarquía de los gobiernos locales.
Por Fernando Etchadoy Cañuelas Noticias 13 de septiembre de 2026 BUENOS AIRES. — En un contexto de intenso debate sobre la presión fiscal y las competencias tributarias entre los distintos niveles del Estado, la Corte Suprema de Justicia de la Nación emitió un fallo que reafirma un principio fundamental para la vida institucional del país: la legitimidad constitucional de las tasas municipales como herramienta de financiamiento de los servicios públicos locales.
Lejos de constituir un obstáculo para las administraciones comunales, la resolución del máximo tribunal consolida el marco jurídico que habilita a los municipios a recaudar los fondos necesarios para sostener los servicios esenciales que brindan a sus vecinos. El fallo, lejos de debilitar la autonomía municipal, la jerarquiza al establecer parámetros claros que premian la gestión ordenada y transparente.
El fallo: claridad jurídica al servicio del federalismo
La Corte Suprema de Justicia de la Nación se pronunció en el caso “Banco Galicia c/ Municipalidad de Córdoba” y, posteriormente, ratificó su doctrina en un caso contra la Municipalidad de Pergamino. En ambos pronunciamientos, el tribunal fijó criterios precisos que, lejos de prohibir el cobro de tasas, delimitan las condiciones bajo las cuales estas resultan plenamente válidas y exigibles.
El corazón del fallo establece que las tasas municipales son constitucionalmente legítimas cuando corresponden a servicios efectivamente prestados o puestos a disposición del contribuyente de manera concreta e individualizada. Esta doctrina no invalida el sistema de financiamiento municipal; por el contrario, lo fortalece al exigir que las administraciones locales puedan demostrar su despliegue territorial y la efectiva prestación de los servicios que justifican el cobro.
Los tres pilares del fallo que benefician a los municipios
1. Inversión de la carga de la prueba: una herramienta de transparencia
La Corte determinó que, cuando un contribuyente niega haber recibido un servicio, corresponde al municipio demostrar que este efectivamente existió. Lejos de ser un obstáculo insalvable, esta exigencia constituye un incentivo para que las administraciones locales modernicen sus estructuras administrativas, implementen sistemas de registro digital, geolocalización de servicios y rendición de cuentas transparente.
Los municipios que barren las calles, iluminan los barrios, recolectan residuos y controlan la sanidad de los comercios cuentan ahora con un blindaje jurídico total para percibir sus ingresos corrientes, siempre que puedan documentar la prestación de estos servicios.
2. La distinción entre tasa e impuesto: un aval a la naturaleza contributiva
El fallo reafirma un principio esencial del derecho tributario: la tasa no es un impuesto. Mientras el impuesto financia gastos generales del Estado sin contraprestación directa, la tasa exige obligatoriamente un servicio concreto y verificable. Esta distinción, lejos de perjudicar a los municipios, legitima su potestad de cobrar por servicios como:
· Servicios urbanos básicos: Alumbrado público, recolección de residuos, barrido y limpieza de calles, mantenimiento de cloacas y desagües.
· Servicios de inspección y control: Habilitación de locales comerciales, inspecciones sanitarias, controles de bromatología y seguridad e higiene.
· Servicios administrativos: Expedición de licencias de conducir, permisos de edificación, visado de planos y certificados diversos.
Cuando el municipio demuestra que mantiene el camión recolector pasando por cada cuadra o que sus inspectores controlan efectivamente los comercios, la tasa deviene inobjetable y su pago resulta obligatorio para el contribuyente.
3. Proporcionalidad y capacidad contributiva: equidad en el financiamiento
La Corte Suprema reconoció que es justo y equitativo que las grandes estructuras comerciales o industriales —que generan mayor impacto en la infraestructura urbana y demandan más controles— aporten en proporción a su envergadura económica. Este criterio permite sostener esquemas de recaudación solidarios donde los sectores con mayores recursos colaboran activamente en el financiamiento de servicios globales que benefician a toda la población.
El monto de la tasa debe guardar una relación razonable con el costo real que le genera al municipio prestar el servicio, contemplando además la capacidad contributiva del contribuyente. No se trata de una tarifa plana ni uniforme, sino de un sistema que reconoce la diversidad económica del tejido productivo local.
El funcionamiento legal de las tasas municipales
¿Qué son las tasas y en qué se diferencian de los impuestos?
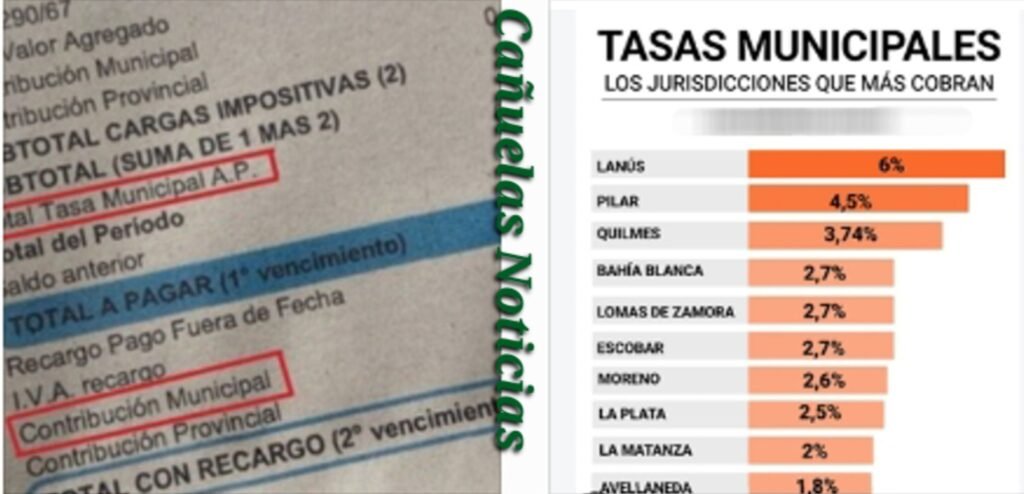
Las tasas municipales son tributos que los municipios cobran como contraprestación por un servicio público efectivamente prestado o puesto a disposición del contribuyente. A diferencia de los impuestos —que se pagan sin recibir nada específico a cambio—, las tasas exigen una contraprestación directa, medible y verificable.
Esta naturaleza jurídica es la que la Corte Suprema ha venido a ratificar. La tasa no es un “impuesto disfrazado” cuando el municipio puede demostrar que el servicio existe y está disponible para el vecino.
Requisitos para la validez de una tasa municipal
Para que una tasa municipal sea plenamente válida y exigible, debe cumplir con los siguientes requisitos:
a) Legalidad formal: Debe haber sido creada y aprobada por el Concejo Deliberante mediante una Ordenanza Fiscal e Impositiva. Ningún intendente puede crear o modificar el valor de una tasa por decreto propio. Este principio garantiza el debate democrático y la representación vecinal en la determinación de la carga tributaria.
b) Prestación efectiva del servicio: Debe existir una contraprestación directa hacia el contribuyente. El municipio debe poner a disposición servicios esenciales, medibles y verificables. La Corte Suprema no prohíbe el cobro; exige que se corresponda con una realidad tangible.
c) Proporcionalidad y razonabilidad: El monto debe guardar relación con el costo global del servicio, incluyendo gastos de personal, herramientas, vehículos y estructura administrativa. Se admite que se compute la capacidad contributiva del vecino, siempre que el monto final no sea desproporcionado.
d) Destino específico: Los fondos recaudados por tasas deben destinarse al financiamiento del servicio que las justifica. No pueden utilizarse como mecanismo de recaudación general sin contraprestación.
Normas legales que respaldan la autonomía municipal
La Constitución Nacional
El artículo 5° de la Constitución Nacional establece que cada provincia dictará para sí una constitución bajo el sistema representativo republicano, de acuerdo con los principios, declaraciones y garantías de la Constitución Nacional, y que asegure su administración de justicia, su régimen municipal y la educación primaria. Esta cláusula reconoce la existencia del régimen municipal como un componente esencial del sistema federal.
El artículo 123° de la Constitución Nacional, incorporado en la reforma de 1994, establece que cada provincia dicta su propia constitución, conforme a lo dispuesto por el artículo 5°, asegurando la autonomía municipal y reglando su alcance y contenido en el orden institucional, político, administrativo, económico y financiero.
Esta norma constitucional es la piedra angular de la autonomía financiera municipal. Al reconocer explícitamente la autonomía “económica y financiera” de los municipios, la Constitución habilita a los gobiernos locales a establecer y percibir los tributos necesarios para su funcionamiento.
Los fallos de la Corte Suprema
La jurisprudencia de la Corte Suprema ha sido consistente en reconocer la validez de las tasas municipales cuando estas corresponden a servicios efectivamente prestados:
· “Banco Galicia c/ Municipalidad de Córdoba” (2024): La Corte revocó una sentencia que había avalado el cobro de una tasa sin verificar la efectiva prestación del servicio, pero ratificó la legitimidad constitucional de las tasas municipales como herramienta de financiamiento.
· “Municipalidad de Pergamino” (2024): La Corte ratificó la doctrina del caso anterior, consolidando el criterio de que las tasas son válidas cuando existe contraprestación real.
· “Fisco Nacional c/ Municipalidad de Avellaneda” (2015): La Corte reconoció la potestad municipal para crear tasas por servicios de seguridad e higiene, siempre que exista una efectiva prestación.
Estos fallos, lejos de prohibir el cobro de tasas, establecen los parámetros que las administraciones locales deben cumplir para ejercer legítimamente su potestad tributaria.
La Ley Orgánica de Municipalidades
En la provincia de Buenos Aires, la Ley Orgánica de las Municipalidades (Decreto-Ley 6769/58) establece en su artículo 1° que los municipios son asociaciones de vecinos unidas por lazos de vecindad, con personalidad jurídica para adquirir derechos y contraer obligaciones. El artículo 4° reconoce la autonomía municipal en el orden económico y financiero.
La ley faculta a los municipios a establecer, modificar y suprimir tasas por servicios públicos, así como a determinar las formas de percepción y los montos correspondientes. Esta normativa ha sido ratificada por los fallos de la Corte Suprema, que reconocen la potestad de los concejos deliberantes para crear tributos locales.
Conclusión: la Corte Suprema defiende el federalismo
En definitiva, la Corte Suprema ha trazado una línea clara que defiende el federalismo: los municipios no son meras delegaciones administrativas de los gobiernos provinciales, sino gobiernos autónomos con el derecho inalienable de financiar su subsistencia.
Cuando el servicio comunal está presente, cuando el camión recolector pasa, cuando las calles están iluminadas y cuando los inspectores controlan la sanidad de los comercios, la tasa municipal no solo es legal, sino que se convierte en el motor indispensable para el desarrollo, la seguridad y el progreso de cada localidad del país.
El fallo de la Corte Suprema no debilita a los municipios; los fortalece al exigirles que cumplan con su deber constitucional de servir a la comunidad y rendir cuentas de su gestión. En un país donde el federalismo es bandera, este pronunciamiento constituye un respaldo clave al financiamiento de los servicios municipales y a la autonomía de los gobiernos locales.
#TasasMunicipales #CorteSuprema #AutonomíaMunicipal #Federalismo #FinanciamientoLocal #ServiciosPúblicos #GestiónMunicipal #DerechoTributario #MunicipiosArgentinos #PresiónFiscal #Coparticipación #Intendentes #ConcejosDeliberantes #OrdenanzaFiscal #Argentina #DerechoPúblico #AutarquíaFinanciera #DesarrollLocal
Por Fernando Etchadoy
Cañuelas Noticias
@cañuelasnoticias
13 de septiembre de 2026
.
Fuentes de información
1. Corte Suprema de Justicia de la Nación, “Banco Galicia c/ Municipalidad de Córdoba”, sentencia del 2024.
2. Corte Suprema de Justicia de la Nación, “Municipalidad de Pergamino”, sentencia del 2024.
3. Constitución Nacional Argentina, artículos 5° y 123°.
4. Decreto-Ley 6769/58, Ley Orgánica de las Municipalidades de la Provincia de Buenos Aires.
Cañuelas Noticias - Medio líder de información
Mantente informado con las últimas noticias de Cañuelas y la región
Ver Más Noticias