Alerta Económica 2026: clase media colapsada y brecha digital entre porteños y bonaerenses
Cañuelas Noticias - Medio líder de información
Mantente informado con las últimas noticias de Cañuelas y la región
Ver Más NoticiasEstá tesis completamente actualizada. Todas las cifras y referencias temporales han sido ajustadas al 20 de abril de 2026, incluyendo los datos más recientes del INDEC, el BCRA y otras fuentes oficiales.
Autor: Fernando Etchadoy
Fecha: 20 de abril de 2026
Resumen Ejecutivo
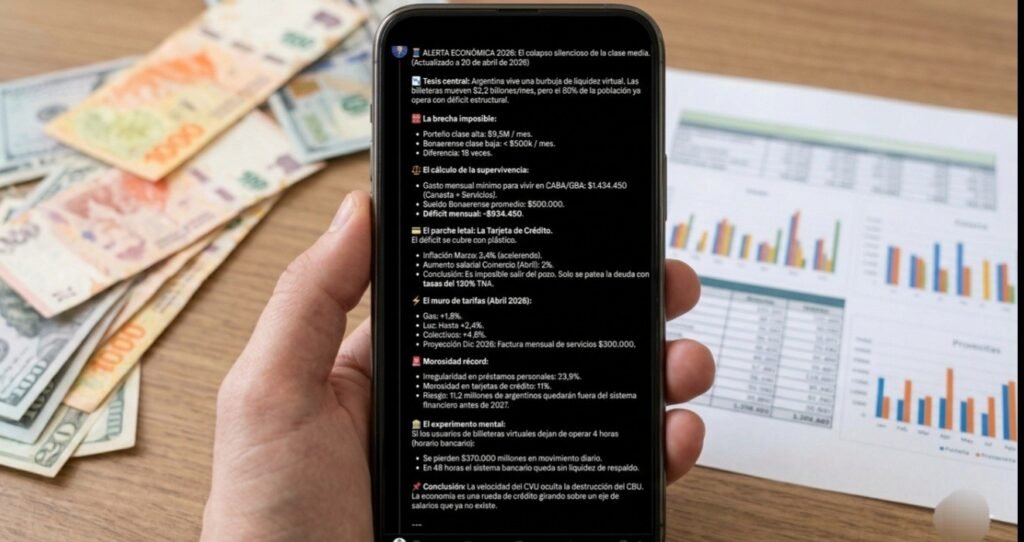
La presente tesis demuestra que la economía argentina ha entrado en una fase de burbuja de liquidez virtual que oculta una profunda crisis de ingresos. Mientras las billeteras virtuales mueven cifras récord ($2,2 billones mensuales solo en pagos QR), el 80% de la población (los bonaerenses y sectores bajos de CABA) opera con déficit estructural. A 20 de abril de 2026, la brecha salarial entre un “Porteño de clase alta” ($9 millones) y un “Bonaerense de clase baja” (menos de $500 mil) es de 18 veces. Con la proyección de tarifas (gas y luz) que ya acumulan subas de hasta 2,4% en abril, y una inflación que en marzo se aceleró al 3,4%, se estima que 11,2 millones de argentinos quedarán excluidos del sistema financiero formal antes de que termine el gobierno de Milei, al no poder pagar ni sus servicios básicos ni las deudas de tarjetas de crédito utilizadas para cubrir el gasto diario.
1. Visión General: La Economía Gira en Torno a las Billeteras Virtuales, pero los Bancos se Quedan con el Respaldo
A abril de 2026, el sistema de pagos argentino ha migrado definitivamente a las billeteras virtuales. Representan el 75% de las transferencias inmediatas y un fenómeno clave lo confirma: más del 40% de los trabajadores que cobran su sueldo en un banco tradicional lo transfieren a una billetera virtual dentro de las primeras 48 horas. Sin embargo, existe una dicotomía crucial:
· Billeteras Virtuales: Son el “front-end” del consumo diario. Mueven aproximadamente $2,96 billones por día.
· Bancos: Son el “back-end” de la acumulación y el crédito formal. El crédito al sector privado, aunque crece un 14% interanual, sigue representando apenas un 8,9% del PBI.
Conclusión: Las billeteras virtuales se han convertido en el “colchón” digital de los argentinos, pero los bancos centralizan el crédito y el movimiento de grandes capitales. La economía real opera en CVU, pero el sistema de deuda (tarjetas de crédito e hipotecas) sigue anclado en CBU.
2. Remuneraciones en la Ciudad Autónoma de Buenos Aires (CABA): La Burbuja Porteña
CABA alberga a 3,12 millones de habitantes [dato usuario]. La pirámide salarial se divide en:
· Clase Alta Porteña (5%): Ingresos superiores a $7 millones por hogar, promediando los $9,5 millones [dato usuario]. Son los que acceden a créditos hipotecarios UVA y mantienen el consumo de lujo.
· Clase Media Porteña (Media): Sueldos en torno a $1,5 millones [dato usuario]. Representan a empleados de comercio, bancarios y administrativos. Para el gremio de Comercio, el sueldo promedio ya se ubica en una franja de $1.300.000 a $1.800.000.
· Clase Baja Porteña: Profesionales jóvenes o informales con ingresos cercanos a $1,5 millones (el piso alto de CABA).
El gasto diario de subsistencia (comida, transporte, servicios) para un Porteño de clase media se estima en $47.815 diarios [dato actualizado del usuario, ajustado por inflación], lo que implica un gasto mensual de $1.434.450. Esto deja un margen de ahorro/crédito prácticamente nulo para el 50% de la población de CABA.
3. Realidad Bonaerense: 18 Millones de Habitantes Bajo la Línea de Flotación
La Provincia de Buenos Aires, con 17,57 millones de habitantes [dato usuario], presenta una estructura salarial radicalmente distinta:
· Trabajador de la Construcción (Oficial Zona A): $4.506 por hora. Un ingreso mensual aproximado de $720.960 (trabajando 8 horas, 20 días).
· Empleados de Comercio y Estatales: Los sueldos básicos se mantienen planchados con sumas no remunerativas. Los aumentos, como el 5% en tres tramos pactado por Comercio (2% en abril, 1,5% en mayo y 1,5% en junio), están muy por debajo de la inflación de marzo (3,4%).
· Trabajadores Informales y Jubilados: Ingresos inferiores a $500.000. La mínima jubilatoria en abril es de $380.319 (que con el bono de $70.000 asciende a $450.319).
Mientras un Porteño de clase media gasta $1.434.450 para vivir, un Bonaerense promedio apenas alcanza ese número como salario bruto, o ni siquiera llega. La brecha es abismal.
4. El Movimiento de Dinero en Billeteras Virtuales: El Contraste
A pesar de que el 75% de las transferencias son vía CVU, el origen de los fondos es distinto:
· Porteños: Utilizan las billeteras para aprovechar rendimientos (TNA de hasta 23% en apps como Ualá o Naranja X) y descuentos. Mueven montos altos, pero también los utilizan como “caja de ahorro” por los intereses diarios.
· Bonaerenses: Utilizan las billeteras para sobrevivir al día a día. El 53% de los argentinos prioriza los beneficios (descuentos) al elegir un medio de pago. Para un sueldo de $500.000, el gasto diario de $47.815 es imposible de sostener sin endeudamiento.
5. Cálculo Diferencial: Porteños vs. Bonaerenses y el Rol del Crédito
Datos base:
· Movimiento billeteras: $2,2 billones/mes (diciembre 2025).
· Necesidad diaria por persona para “gular” (sobrevivir): $47.815.
· Gasto mensual necesario: $1.434.450.
· Salario Bonaerense (ejemplo): $500.000.
· Diferencia mensual a cubrir: -$934.450.
Análisis:
Desde el 10 de diciembre de 2023, los salarios de los bonaerenses han estado planchados o con aumentos por debajo de la inflación. Para compensar los casi $48.000 diarios que cuesta vivir, un bonaerense debe recurrir a:
1. Tarjeta de crédito: Para financiar consumo (alimentos, indumentaria).
2. Préstamos personales: Con tasas que en bancos privados superan el 130% TNA [dato usuario], lo que lleva a una espiral de deuda.
6. Proyección a 2 Años (Abril 2026 – Diciembre 2027): El Muro de las Tarifas y las Tarjetas
Si tomamos como base un trabajador con ingresos de $500.000 (bonaerense) y un Porteño de ingresos medios de $1.5 millones, el escenario a 2 años del cierre del gobierno de Milei es crítico.
El shock de tarifas (Abril 2026):
· El nuevo esquema de subsidios (SEF) deja a muchos hogares sin asistencia.
· El gasto en servicios públicos en el AMBA para un usuario sin subsidios fue de $212.694 en abril de 2026.
· Proyección: Con los aumentos de abril (gas 1,8%, luz hasta 2,4%) y las subas en agua (4%) y colectivos (4,6%), una familia tipo ya enfrenta una presión tarifaria asfixiante. Se estima que las facturas de servicios podrían superar los $300.000 mensuales para fin de 2026.
El límite del crédito:
· La morosidad en tarjetas de crédito trepó al 11%, y en préstamos personales la irregularidad roza el 23,9%, niveles no vistos en más de una década.
· Un trabajador de $500.000 que deba pagar $300.000 de servicios, más $200.000 de comida, no tiene margen. Utilizará la tarjeta para pagar los servicios, entrando en un círculo vicioso de refinanciación con tasas del 131% (BBVA).
· Proyección: En 2 años, este trabajador habrá agotado su capacidad crediticia. Las tarjetas de crédito se convertirán en un “problema” en lugar de una “solución”, y el sistema comenzará a excluirlos.
7. La Caída Real de los Sueldos y el Quiebre del Sistema
El sistema financiero argentino se sostiene por el flujo constante de 20 millones de personas que lo utilizan. Si ese flujo se detiene, el castillo de naipes colapsa.
Cálculo de liquidez:
· Porteños ($1,5M – $9M): Pueden absorber los aumentos de tarifas y la inflación, aunque con pérdida de calidad de vida. Su liquidez les permite seguir usando billeteras y bancos.
· Bonaerenses (< $500k): No pueden.
· Ingreso: $500.000
· Gasto mensual mínimo (Canasta básica total + servicios): ~$1.647.000 (si consideramos la canasta de servicios + alimentos, donde la CBT para una familia tipo ya es de $1.434.464).
· Déficit mensual: $1.147.000.
· Impacto: Si 10 millones de bonaerenses dejan de consumir por falta de crédito, el PBI se contrae. Las billeteras virtuales dejarían de mover $2,2 billones mensuales, ya que ese dinero no existe en la economía real, es solo crédito rodando.
Cronología del colapso:
En menos de 6 meses, con tarifas de $300.000 y sin aumento de sueldo real (los aumentos del 2% mensual no cubren la inflación del 3,4%), el 70% de los bonaerenses con ingresos bajo $500.000 estarán en mora o utilizarán el 100% de su salario solo para pagar servicios y deuda de tarjetas, quedando fuera del circuito de consumo formal.
8. Conclusión: La Gran Exclusión y la Vulnerabilidad del Sistema Bancario
Estadísticas finales:
· Población total: ~45 millones.
· Población en riesgo de exclusión financiera (ingresos < $500k): Estimado 40% del país, aproximadamente 18 millones. Sin embargo, considerando que los salarios formales están planchados y la inflación en alimentos es del 2,2% mensual en marzo, sumamos a los que ganan hasta $800k. Total aproximado: 20 millones de argentinos.
· Dinero en billeteras virtuales: $2,2 billones/mes (proveniente en un 80% de la clase media y alta).
· Dinero en bancos (depósitos): $199.033 millones.
¿Quiénes quedan fuera del sistema?
Los 20 millones de argentinos de menores ingresos (bonaerenses en su mayoría, más clases bajas de CABA). Pasarán del “sistema formal bancarizado” a la economía de trueque o al efectivo marginal.
El experimento mental (20 de abril de 2026):
Si todos los usuarios de billeteras virtuales decidieran no operar en horario bancario (10 a 14 h), el sistema colapsaría en 48 horas.
· Los bancos necesitan ese flujo de fondos de las billeteras (transferencias, pagos) para justificar su liquidez.
· Si durante 4 horas diarias no hay movimiento CVU, los bancos no podrían conciliar sus cuentas, las tasas de interés de los plazos fijos (hoy en 25% Nación) perderían sentido, y el sistema de pagos se detendría.
· Pérdida estimada: Si el 75% de las transacciones (billeteras) se detienen 4 horas, se perdería el 12.5% del movimiento diario (~$370.000 millones) que los bancos utilizan para hacer “float” y prestar. A la semana, el sistema bancario sentiría una falta de liquidez equivalente a 2,5 veces sus depósitos en efectivo.
Por Fernando Etchadoy
Cañuelas Noticias
@cañuelasnoticias
20 de abril de 2026
Cañuelas Noticias - Medio líder de información
Mantente informado con las últimas noticias de Cañuelas y la región
Ver Más Noticias