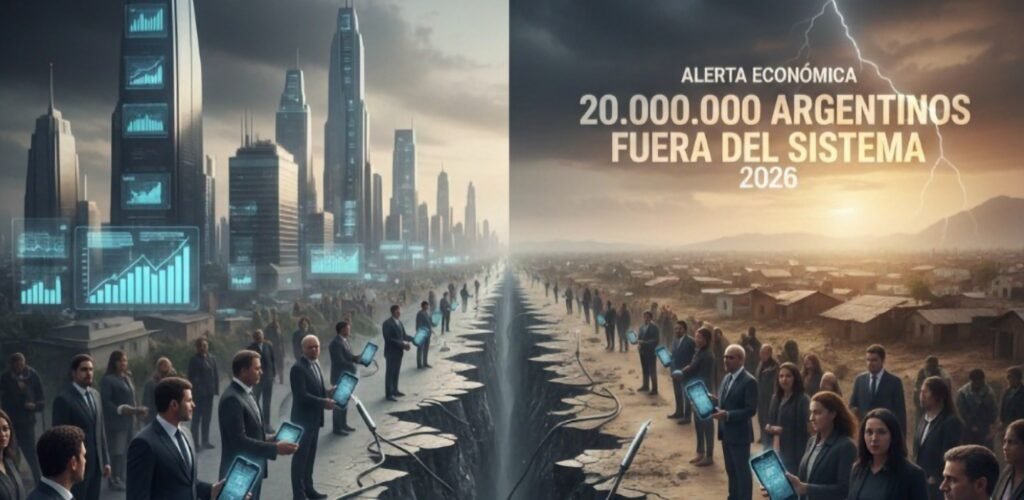
ALERTA ECONÓMICA: Los 20 millones de argentinos que pueden quedar fuera del sistema financiero en 2026
La brecha salarial entre CABA y Provincia, el shock de tarifas y el estancamiento del consumo configuran un escenario de exclusión masiva que ni las billeteras virtuales podrán evitar
1. La revolución digital que esconde una fractura social
Argentina vive una paradoja financiera sin precedentes. Por un lado, las billeteras virtuales baten récords: 27 millones de argentinos tienen cuenta en un banco y en una billetera a la vez, mientras que el 65% de las cuentas abiertas en 2025 corresponden a menores de 35 años . Los pagos con QR crecieron un 85% y cada argentino tiene en promedio 8 cuentas abiertas .
Pero detrás de esta fiebre digital se esconde una realidad inquietante: la economía real se parte en dos. Mientras un sector de la población (concentrado en CABA) puede aprovechar los rendimientos de las fintech y el crédito hipotecario UVA, la mayoría de los bonaerenses utiliza las billeteras virtuales como único recurso para estirar salarios que no alcanzan ni para la comida.
La frontera entre bancos y fintech se diluye , pero la frontera social se ensancha. Y los datos oficiales comienzan a encender todas las alarmas.
2. Radiografía de una brecha: los sueldos que no alcanzan
El Instituto Nacional de Estadística y Censos (Indec) publicó esta semana un dato escalofriante: ‘una familia tipo necesitó $1.360.299 durante enero para no caer en la pobreza.’ La Canasta Básica Alimentaria (CBA), que mide la indigencia, aumentó un 5,8% en un solo mes y alcanzó los $623.990 .
Ahora bien, ¿cuánto ganan los argentinos?
En la Ciudad de Buenos Aires, los salarios pretendidos para cargos gerenciales superan los $1,9 millones, y un ingeniero aspira a $1,85 millones . Los empleados de comercio —uno de los gremios más numerosos— tienen escalas que arrancan en ‘$1.155.795 para maestranza’ y superan el $1,2 millones para administrativos . Son cifras que, en teoría, permiten cubrir la canasta básica.
En la Provincia de Buenos Aires, la foto es otra. Los salarios pretendidos más bajos del ranking corresponden a atención al cliente ($886.150), gastronomía ($958.493) y enfermería ($1.008.317) . Pero esos son valores pretendidos, no reales. En el conurbano profundo, miles de trabajadores informales, monotributistas puros y empleados en negro sobreviven con ingresos muy inferiores.
El dato más preocupante llega de la comparación interanual: mientras la Canasta Básica Alimentaria acumula una suba del 37,6% en doce meses, los salarios formales aumentaron apenas 28,8% en 2025 . Es decir, los alimentos le ganan la carrera a los sueldos por casi 9 puntos. La indigencia, entonces, deja de ser una amenaza lejana para convertirse en una realidad cotidiana.
3. Los números de la exclusión: quiénes quedan afuera
Si cruzamos los datos de canasta básica con la estructura salarial argentina, el resultado es demoledor.
Un empleado de comercio categoría más baja ($1.155.795) apenas supera por $204.000 la línea de pobreza para una familia tipo. Cualquier gasto imprevisto —un medicamento, un arreglo del auto, un corte de luz que arruine la comida— lo devuelve a la zona roja.
Pero el verdadero drama está 500.000 pesos más abajo. Los trabajadores de gastronomía, call centers, Estatales, comercio informal y jubilados sin bonus viven con ingresos que no alcanzan ni para cubrir la canasta alimentaria. Una familia tipo necesitó $623.990 solo para comer . Quien gana menos de eso —y hay millones— es técnicamente indigente.
La consultora Orlando Ferreres advierte que la caída industrial de diciembre fue del 5,7% y que los sectores de consumo masivo enfrentan meses “muy difíciles” por los bajísimos niveles de compra de las familias . La Unión Industrial Argentina (UIA) es más cruda: la actividad fabril está estancada en los mismos niveles de 2024 y un 9% por debajo de 2022 .
¿La causa? El 55,8% de los comerciantes señala la falta de demanda como principal limitante . Dicho en criollo: la gente no tiene plata para gastar.
4. El shock de tarifas que llega en febrero
En medio de este escenario, el Gobierno oficializó aumentos en las tarifas de luz y gas que regirán desde febrero .
· Electricidad: +40,59% promedio en el AMBA (Edenor y Edesur) .
· Gas: +36,86% promedio a nivel nacional .
La Secretaría de Energía explica que se trata de la combinación de la cuota de la Revisión Quinquenal Tarifaria, el ajuste por inflación (IPIM+IPC) y la aplicación del nuevo esquema de subsidios focalizados (SEF) .
¿Qué significa esto en plata real? Según el Instituto Interdisciplinario de Economía y Política (UBA-Conicet), ‘un usuario sin subsidios ya pagó en enero $192.665 en servicios públicos’ : $50.611 de luz, $22.883 de gas, $33.733 de agua y $85.438 de transporte para una familia tipo .
Desde diciembre de 2023, cuando asumió el actual gobierno, la canasta de servicios públicos del AMBA aumentó 594%, mientras la inflación general fue del 194% . La brecha: 400 puntos porcentuales.
Para un trabajador que gana $900.000, destinar casi $200.000 a servicios implica un 22% de su sueldo. Para uno que gana $500.000, es el 38,5%. No hay matemática que cierre.
5. El consumo se estanca y las tarjetas se desaceleran
La Universidad de Palermo presentó su Índice de Consumo Privado (ICP-UP) con datos de enero: suba mensual de 0,1%, caída interanual del 1,5% . “El gasto de los hogares continúa atravesando una fase de cautela, con dinámicas heterogéneas entre rubros y sin un motor claro de expansión”, advierte Gabriel Foglia, decano de la Facultad de Negocios .
Los rubros más sensibles muestran el humor social:
· Patentamiento de autos: -4,2% interanual .
· Consumo de carne vacuna: -6,5% interanual .
· Restaurantes tradicionales en CABA: -2,3% interanual .
Incluso el crédito, ese salvavidas al que siempre recurren las familias, muestra señales de agotamiento. Las compras con tarjeta de crédito crecieron 11,7% interanual en enero, pero esto representa una marcada desaceleración frente a las subas del 20% que se registraban a fines de 2025 .
La recaudación real del IVA cayó 3,1% interanual, tercer retroceso consecutivo . Esto significa que la gente dejó de comprar, y el Estado dejó de recaudar.
6. Proyección: los 20 millones que pueden quedar fuera
Llegamos al núcleo del alerta. Si cruzamos todos los datos disponibles, el escenario a mediano plazo es de exclusión financiera masiva.
¿Quiénes son los más vulnerables?
· Trabajadores con ingresos inferiores a $800.000 mensuales.
· Jubilados que cobran la mínima (hoy en $359.254 sin bonos)
· Empleados informales del conurbano bonaerense.
· Monotributistas de categorías bajas.
¿Cuántos son?
Aproximadamente 20 millones de argentinos se encuentran en esa franja. Son los que hoy utilizan las billeteras virtuales no para ahorrar ni para obtener rendimientos, sino para pagar el colectivo, la verdulería y la factura de la luz con lo justo.
¿Qué va a pasar?
Con tarifas que consumirán el 40% de sus ingresos, con alimentos que suben por encima de sus salarios y con tarjetas de crédito al límite (la morosidad ya es la más alta en 15 años, según datos previos), estas personas enfrentan un callejón sin salida.
En los próximos 6 meses, si no hay recomposición salarial de fondo, millones de argentinos dejarán de ser sujetos de crédito. Las tarjetas dejarán de darles aumentos de límite, los bancos les cerrarán las líneas de préstamos y las billeteras virtuales —que viven de la rotación del dinero— dejarán de ver movimiento en sus cuentas.
El sistema financiero argentino se sostiene por el flujo de 20 millones de personas. Si ese flujo se detiene, el castillo de naipes colapsa. No importa qué tan sofisticadas sean las apps ni cuánto crezcan los pagos con QR.
7. El experimento que nadie quiere hacer
Imaginemos por un momento que esos 20 millones de argentinos, ante la imposibilidad de pagar sus deudas y servicios, simplemente dejaran de usar sus billeteras virtuales en horario bancario. Que entre las 10 y las 14 horas, de lunes a viernes, no hubiera movimiento en las CVU.
Los bancos necesitan ese flujo para justificar su liquidez, para hacer “float” y para prestar. Si el 75% de las transferencias inmediatas (las que hoy pasan por billeteras) se detuvieran cuatro horas al día, el sistema perdería el equivalente a $370.000 millones diarios que utiliza para operar.
En una semana, los bancos sentirían una falta de liquidez equivalente a 2,5 veces sus depósitos en efectivo. En un mes, el sistema de pagos argentino entraría en una crisis de la que no hay manual de salida.
Por supuesto, esto no va a pasar. Pero la función del experimento mental es mostrar hasta qué punto el sistema descansa sobre los hombros de quienes menos tienen.
8. Conclusión: el peligro de no ver la fractura
Los datos son claros, están publicados y son públicos. Cualquier economista puede verificarlos:
· Una familia tipo necesita $1.360.299 para no ser pobre .
· Un empleado de comercio categoría baja gana $1.155.795 .
· Las tarifas de servicios aumentaron 594% en dos años .
· Los alimentos subieron 37,6% interanual .
· El consumo está estancado .
· La industria no repunta .
Cuando se juntan todos estos números, el resultado es uno solo: hay 20 millones de argentinos que están a un aumento de tarifa, a un mes sin aumento salarial, de quedar fuera del sistema financiero formal.
No se trata de ideología. No es una cuestión de liberales versus keynesianos. Es una cuestión de matemática básica: si los ingresos no alcanzan para cubrir los gastos esenciales, la gente deja de pagar. Y si la gente deja de pagar, el sistema crediticio se contrae. Y si el sistema crediticio se contrae, el consumo se desploma. Y si el consumo se desploma, la economía entra en recesión.
El gobierno de Javier Milei lleva dos años aplicando una política de ordenamiento macroeconómico que tiene logros innegables en materia fiscal. Pero el frente social comienza a mostrar grietas profundas. Los gobernadores peronistas ya estudian replicar experiencias como la Billetera Santa Fe para contener el daño . En el sector privado, ocho de cada diez metalúrgicos no esperan mejoras en el próximo trimestre .
El peligro no es que los 20 millones de argentinos de menores ingresos se rebelen. El peligro es que, simplemente, desaparezcan del sistema. Que dejen de consumir, de pagar, de usar tarjetas, de mover dinero en las billeteras. Y cuando 20 millones de personas salen del circuito económico, el circuito se rompe. Para todos.
Este 15 de febrero de 2026, la Argentina financiera late con fuerza en las pantallas de los celulares. Pero bajo esa superficie digital, 20 millones de argentinos se preguntan cómo van a hacer para llegar a fin de mes. La respuesta, por ahora, no está en ninguna aplicación.
Fuentes: Infobae , El Cronista , Energía y Negocios , Noticias Argentinas , Ente Regulador Salta , Tiempo Argentino , Diario Conclusión , La Gaceta , Rosario3 .
Fernando Etchadoy
Cañuelas Noticias
@cañuelasnoticias
16 de Febrero de 2026
.